9 min read
Sistema de rendición de cuentas con KPI empresariales | Conecta-CA
EL PROBLEMA NO ES ESTAR OCUPADO ¿Su empresa depende de usted para que las cosas sucedan? ¿Necesita revisar personalmente cada pendiente...
9 min read
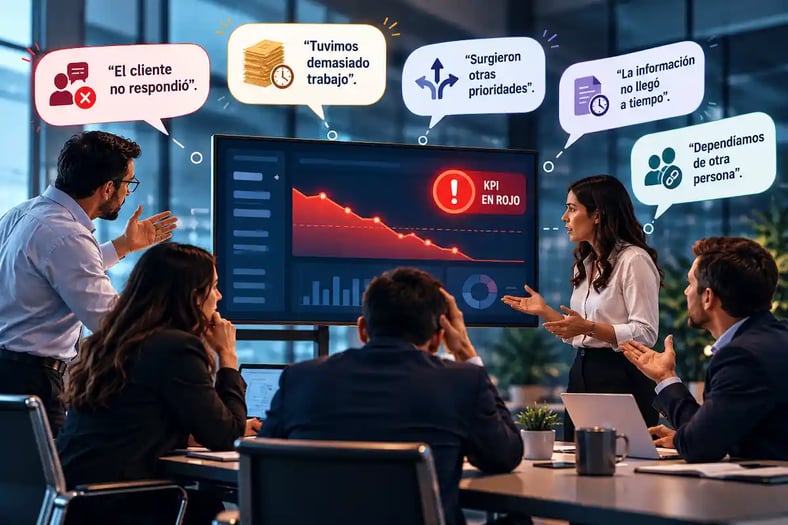
Cuando un indicador no alcanza la meta, muchas reuniones terminan con una explicación. Pero explicar una desviación no significa corregirla. La explicación debe ser el punto de partida para investigar qué ocurrió, por qué ocurrió y qué debe cambiar.
Un KPI responde una pregunta importante: ¿alcanzamos la meta? Pero cuando la respuesta es no, la dirección necesita entender qué ocurrió, por qué ocurrió y qué debe cambiar.
Definir claramente la desviación antes de interpretarla.
Relacionar el resultado con información verificable.
Separar la primera explicación de la causa que produjo la desviación.
Distinguir entre causas controlables, dependencias y factores externos.
Convertir el análisis en una modificación concreta del proceso.
Asignar responsable, fecha y compromiso verificable.
La acción no se considera efectiva solo porque fue terminada. Debe comprobarse si realmente modificó el resultado.
Si el proceso termina en la primera pregunta, el tablero solo informa. Si responde las siete preguntas, el tablero ayuda a dirigir.
La palabra “auditoría” puede generar resistencia cuando se interpreta como vigilancia, juicio o búsqueda de culpables. Sin embargo, la auditoría de un KPI debe enfocarse en el sistema de trabajo: el proceso, las decisiones, las dependencias, la capacidad, la información y los controles.
La persona responsable debe rendir cuentas sobre el resultado, pero también debe contar con un espacio objetivo para presentar evidencia, explicar las condiciones que influyeron y proponer una recuperación.
La revisión no termina en el indicador. También debe analizar las condiciones que influyeron en la ejecución y que pueden corregirse.
La rendición de cuentas exige responsabilidad individual, pero la mejora aparece cuando el equipo comprende y corrige el sistema que produjo el resultado.
Uno de los errores más frecuentes consiste en aceptar la primera explicación como causa raíz. La diferencia aparece cuando el equipo profundiza hasta identificar la condición que realmente puede modificarse.
Una auditoría de KPI debe conectar el resultado con su evidencia, cuantificar la desviación, identificar la causa raíz, definir una acción correctiva y comprobar posteriormente si esa acción realmente produjo una mejora.
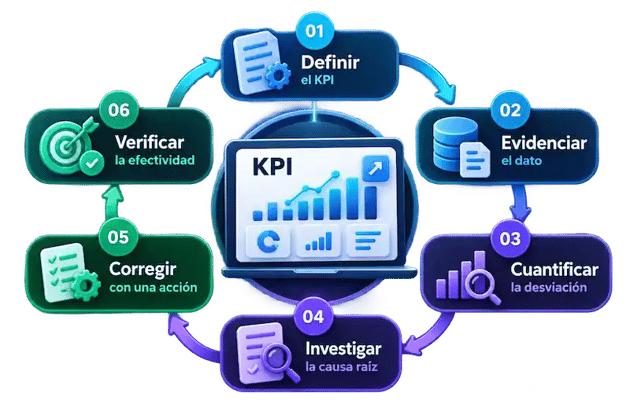
El proceso debe llegar hasta una acción concreta y regresar al indicador para comprobar si la intervención funcionó. Por eso, cerrar una tarea no equivale a resolver la causa.
La definición del KPI debe confirmar su fórmula, meta, periodo, fuente de información, responsable, fecha de corte y evidencia requerida. Después, el resultado debe vincularse con información verificable: registros de CRM, tickets, cronogramas, entregables, facturas, encuestas, certificaciones, controles técnicos o resultados de auditoría.
No es posible auditar un indicador si su definición cambia según la persona que lo presenta.
Una acción correctiva debe indicar qué se modificará, quién será responsable, la fecha compromiso, la evidencia de conclusión, el resultado esperado y cómo se medirá su efectividad.
“Dar mayor seguimiento”.
“Configurar una alerta automática 72 horas antes del vencimiento y escalar los casos sin respuesta”.
En la siguiente revisión debe comprobarse si la acción modificó el indicador. Si se completó y el resultado no mejoró, el equipo debe formular una nueva hipótesis. Así, la gestión de KPI se convierte en un ciclo de aprendizaje continuo.
En C&A Systems, los KPI conectan generación de demanda, ventas, capacidad y ejecución. Cuando uno se desvía, la revisión debe identificar dónde se rompió la cadena y qué acción puede recuperarla.
Si no se alcanzan las 40 reuniones R1 al mes, hay que identificar en qué parte del embudo se perdió la conversión.
Menos de 20 propuestas o 6 cierres al mes no se resuelve pidiendo “vender más”. La auditoría debe identificar en qué etapa se concentra la pérdida.
Si se obtienen menos de 20 certificaciones o cursos, la revisión debe distinguir si falta participación, tiempo, aprobación o alineación con las prioridades de la empresa.
Una explicación razonable puede ser incorrecta o incompleta. La evidencia separa percepción de realidad.
“Mejorar seguimiento” o “poner más atención” no indican qué cambiará ni cómo comprobarlo.
Una meta puede revisarse con evidencia, pero no únicamente porque no se alcanzó.
La responsabilidad debe ser firme, pero sin incentivar que las desviaciones se oculten.
Completar una tarea no demuestra que la causa que produjo la desviación haya desaparecido.
La auditoría de KPI no termina en Marketing, Comercial u Operaciones. Cobranza, soporte, seguridad y calidad también necesitan conectar cada desviación con evidencia, causa raíz, responsabilidad y una acción cuya efectividad pueda comprobarse.
La causa puede encontrarse fuera del área de cobranza. Una factura puede detenerse por falta de evidencia de entrega, aceptación del cliente, orden de compra, documentación fiscal o seguimiento comercial.
El análisis debe identificar las categorías, horarios, clientes o grupos técnicos donde se concentran los incumplimientos.
La revisión debe identificar qué controles, equipos o identidades están fuera de cumplimiento, su nivel de riesgo, antigüedad y responsable de remediación.
Los hallazgos deben convertirse en modificaciones verificables. Una actividad administrativa sin impacto no debe contabilizarse como mejora continua.
La conversación debe enfocarse en los KPI fuera de meta, sus causas y las decisiones que deben tomarse antes del siguiente corte.
El objetivo no es explicar el pasado durante horas. Es decidir qué cambiará antes del siguiente corte.
Una explicación puede ser razonable y aun así estar incompleta.
“Mejorar seguimiento” no especifica qué cambiará ni cómo comprobarlo.
Una meta debe revisarse con evidencia, no solo porque no se alcanzó.
La responsabilidad debe ser firme sin incentivar que se oculten desviaciones.
Completar una tarea no demuestra que la causa haya sido eliminada.
Conecta-CA 3.0 evita que el proceso quede disperso entre hojas de cálculo, mensajes, minutas y presentaciones. El indicador, su evidencia, la causa raíz, los responsables y las acciones pueden mantenerse dentro de un mismo ciclo de seguimiento.
La inteligencia artificial puede resumir desviaciones, detectar recurrencias y preparar preguntas para la reunión. La IA organiza información; las decisiones permanecen en las personas.
Una empresa mejora cuando detecta las desviaciones a tiempo, las analiza con evidencia y transforma sus causas en mejores procesos. Conecta-CA 3.0 permite estructurar ese ciclo con indicadores, responsables, acciones y seguimiento.
9 min read
EL PROBLEMA NO ES ESTAR OCUPADO ¿Su empresa depende de usted para que las cosas sucedan? ¿Necesita revisar personalmente cada pendiente...

1 min read
 Evelin Raigosa : 14 abr 2026 12:32:23

1 min read
Silvia Janneth Gutierrez Herrera : 14 mar 2025 17:07:38
¿Por qué los bots no son suficientes para el soporte técnico? En la era digital actual, la tecnología está presente en casi todos los aspectos...